Money Manager vs YNAB im Vergleich
Allgemeines
- Kostenlose Grundversion mit vollem Funktionsumfang für die manuelle Erfassung
- Sehr günstiges Premium-Abo (19,99 € pro Jahr) ohne Werbung
- Übersichtliche Statistiken, Kalenderansicht und Budgets pro Kategorie
- Daten liegen lokal auf dem Gerät, Backup über eigenes Google Drive oder iCloud
- Datenexport nach Excel möglich
- Kein Multibanking, keine automatische Anbindung deutscher Bankkonten
- Alle Umsätze müssen manuell eingetragen werden, das kostet Disziplin
- Keine automatische Kategorisierung und keine Vertrags- oder Aboerkennung
- Keine Depot- oder Wertpapieranbindung
- Anbieter sitzt in Südkorea, kein deutscher Support und keine ausgewiesene DSGVO-Konformität
- Ausgereifte Zero-Based-Budgeting-Methode mit klarer Struktur
- Starke Sparziele, Schuldenrechner und Fortschrittsverfolgung
- Eine Lizenz teilbar mit bis zu sechs Personen
- Sehr gute Bewertungen im App Store und aktiver Support mit Kursen
- Kein echtes deutsches Multibanking, deutsche Banken oft nur per manuellem Import anbindbar
- Oberfläche nur auf Englisch, keine deutsche Version
- Vergleichsweise teuer und kein dauerhaft kostenloses Modell
- Keine Vertragserkennung und keine Wertpapierdepots
Funktionen & Zielgruppen
Gebühren Finanzmanager sind oft kostenlos nutzbar, den vollen Funktionsumfang gibt es meist im Premium-Abo (monatlich oder jährlich). Achte auf Konten-Limit und Umfang im Gratis-Tarif.
Sicherheit & Seriosität
Unsere Erfahrungen
Money Manager ist ein solides, klassisches Haushaltsbuch, kein echter Finanzmanager mit Multibanking. Wenn du bereit bist, jede Ausgabe selbst einzutippen, bekommst du eine aufgeräumte App mit guten Auswertungen zum kleinen Preis. Für alle, die ihre Konten automatisch synchronisieren und Verträge erkennen lassen wollen, ist die App aber die falsche Wahl. Rechne den manuellen Aufwand ehrlich ein, bevor du dich darauf verlässt.
YNAB ist stark, wenn du deine Ausgaben aktiv planen und Schulden abbauen willst, denn die Methode zwingt dich zu bewussten Entscheidungen. Für den deutschen Markt hat die App aber klare Schwächen, weil die Bankanbindung hierzulande eingeschränkt ist und du oft auf manuellen Import zurückfällst. Dazu kommt die rein englische Oberfläche und ein Jahrespreis von 109 US-Dollar plus Steuer. Wenn du Multibanking mit deutschen Konten oder eine deutsche Bedienung suchst, passt YNAB eher nicht, für disziplinierte Budgetierer ist es dagegen ein solides Werkzeug.
Nutzererfahrungen
Unternehmen
Ähnliche Vergleiche
Anbieter vergleichen
Wähle zwei Apps aus, die du gegenüberstellen möchtest.
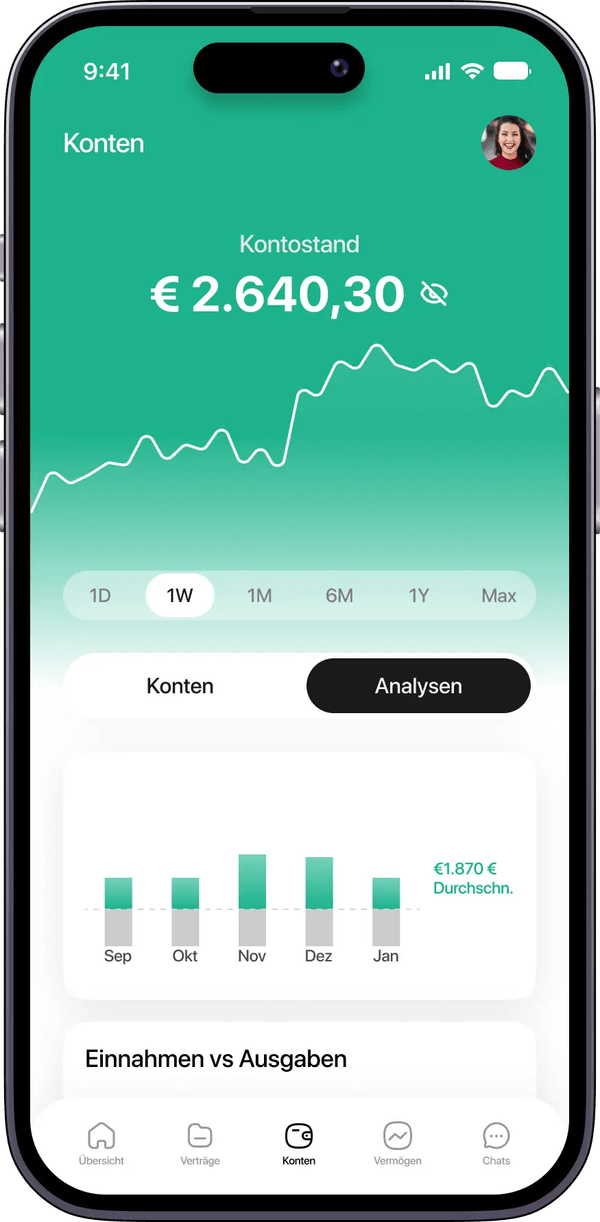
Die Finanda App verbindet Konten, Depot und Versicherungen und zeigt dir Budget, Sparziele und Verträge in Echtzeit.
Uwe Lätsch ist Gründer von Finanda und begleitet seit über 15 Jahren Menschen bei Geldthemen. Er schreibt über Altersvorsorge, ETFs, Versicherungen und den Alltag mit Finanzen, immer verständlich und ohne Verkaufsdruck.