Vivid Money vs Klarna im Vergleich
Allgemeines
- Sehr großer Funktionsumfang: Cashback, Zinsen, Unterkonten und Investieren in einer App
- Kostenloses Basiskonto (Privat: Vivid Standard 0 € für Aktive; Business: Free Start 0 €) mit deutscher IBAN
- Starkes, ausgereiftes Business-Angebot für Selbstständige und KMU
- Bis zu 6 % Cashback in Aktionskategorien und attraktive Guthabenzinsen
- Viele Vorteile (Zinsen, Cashback-Limits) hängen am kostenpflichtigen Tarif
- Wiederkehrende Kritik an Support und plötzlichen Kontosperrungen/-schließungen
- E-Geld-Institut statt Vollbank; Einlagen liegen bei Partnerbank Natixis in Frankreich
- Privatkunden-Fokus hat gegenüber dem Business-Geschäft deutlich abgenommen
- App-Nutzung und Basiszugang kostenlos, sehr hohe Store-Bewertungen
- Flexibles Bezahlen mit Ratenkauf, Sofortzahlung und Kauf auf Rechnung
- Klarna Card auf Visa-Basis plus Apple und Google Pay
- Reguliert als Vollbank mit EU-Banklizenz, Einlagensicherung bis 100.000 Euro
- Kein vollwertiges deutsches Girokonto mit eigener DE-IBAN und Gehaltskonto-Funktion
- Echte Vorteile wie höheres Cashback erst über Abos von 4,99 bis 44,99 Euro im Monat
- Keine echten Unterkonten und kein Gemeinschaftskonto
- Support wird gemischt bewertet, spürbarer Anteil 1-Stern-Rezensionen
Funktionen & Zielgruppen
Gebühren Viele Konten sind im Basis-Tarif kostenlos, Premium-Konten (mehr Gratis-Abhebungen, Versicherungen) kosten monatlich. Achte auf Bargeld-, Fremdwährungs- und Auslandsgebühren.
Sicherheit & Seriosität
Unsere Erfahrungen
Wenn du eine App suchst, die Alltagskonto, Sparen, Cashback und Investieren zusammenbringt, bekommst du bei Vivid viel für wenig Geld. Besonders als Selbstständiger profitierst du vom ausgereiften Geschäftskonto mit deutscher IBAN und dauerhaft kostenlosem Einstiegstarif. Rechne aber damit, dass die richtig guten Zinsen und Cashback-Grenzen erst in den Bezahltarifen greifen. Kritisch bleiben der teils schwache Support und Berichte über abrupte Kontosperren, weshalb du Vivid eher als Zweitkonto einplanen solltest.
Wenn du Klarna als reine Bank betrachtest, greift das zu kurz, denn im Kern ist es eine Bezahl- und BNPL-App mit Karte und Sparangeboten. Für dein Alltags-Shopping, flexibles Bezahlen und etwas Cashback ist die App stark und angenehm bedienbar. Ein Konto für Gehalt, Miete und Daueraufträge ersetzt sie dir aber nicht, dafür fehlt ein klassisches Girokonto. Rechne außerdem damit, dass die spannenderen Vorteile hinter einer monatlichen Mitgliedschaft liegen.
Nutzererfahrungen
Unternehmen
Ähnliche Vergleiche
Anbieter vergleichen
Wähle zwei Apps aus, die du gegenüberstellen möchtest.
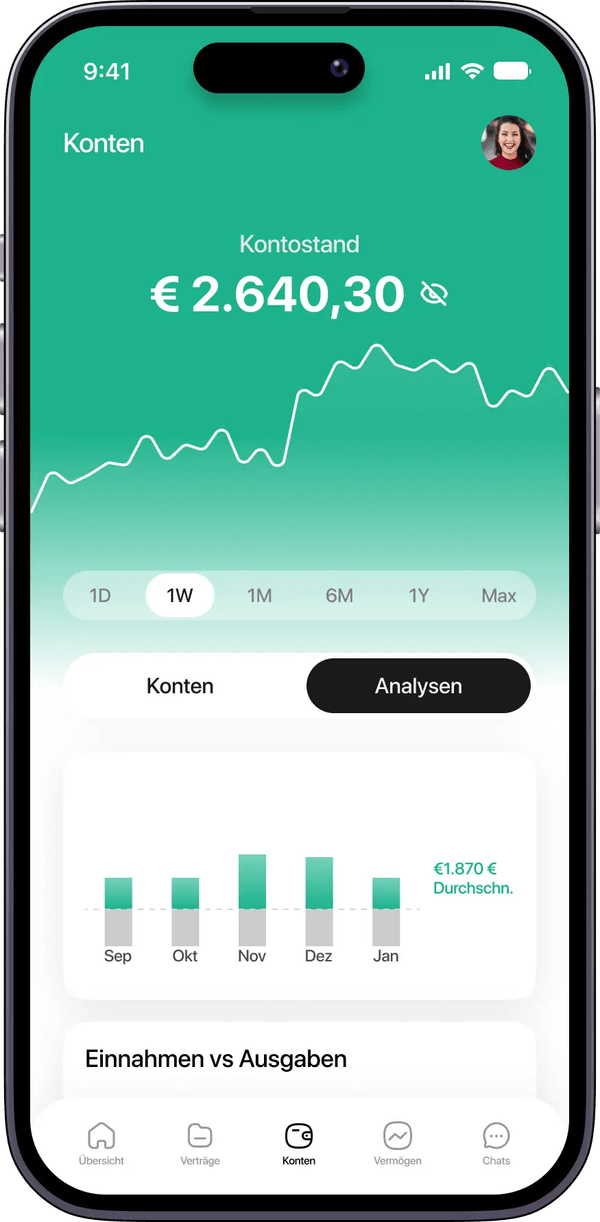
Die Finanda App verbindet Konten, Depot und Versicherungen und zeigt dir Budget, Sparziele und Verträge in Echtzeit.
Uwe Lätsch ist Gründer von Finanda und begleitet seit über 15 Jahren Menschen bei Geldthemen. Er schreibt über Altersvorsorge, ETFs, Versicherungen und den Alltag mit Finanzen, immer verständlich und ohne Verkaufsdruck.