Finanz-Apps 1 Min. Lesezeit

Vivid Money vs Deutsche Bank: Wer macht das Rennen?

Uwe Lätsch
Uwe Lätsch
Finanzexperte bei Finanda · Aktualisiert am 26. September 2026
Vivid Money
Banking-App
7/10
Testergebnis
🏆 Vergleichssieger
Deutsche Bank
Banking-App
6,4/10
Testergebnis
Unsere Empfehlung: Vivid Money

Vivid Money vs Deutsche Bank im Vergleich

Allgemeines

Beschreibung
Vivid Money
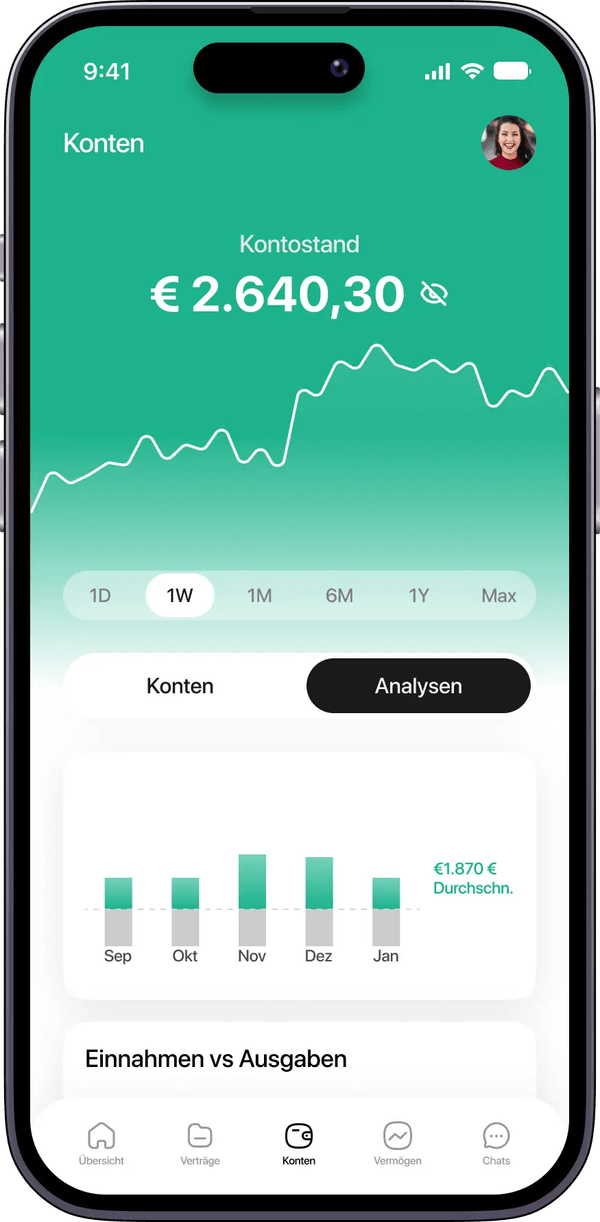
Vivid Money ist eine in Berlin gestartete Finanz-App, die Girokonto, Cashback, Zinsen, Unterkonten (Pockets) und Wertpapierhandel bündelt. Der Anbieter hat seinen Schwerpunkt inzwischen klar auf Geschäftskonten für Selbstständige und kleine Unternehmen verlagert, bietet aber weiterhin auch Privatkonten mit deutscher IBAN für Neukunden in Deutschland an.
Deutsche Bank
Deutsche Bank Mobile ist die App der größten deutschen Privatbank für Girokonto, Karten, Überweisungen, Depot und mehr als 70 Bankservices. Sie deckt das volle Angebot einer klassischen Filialbank ab, von der Kontoführung bis zum Wertpapierhandel. Ein dauerhaft kostenloses Girokonto gibt es nur für junge Leute bis 30, sonst kostet die Kontoführung 6,90 € oder 13,90 € im Monat.
Vor- und Nachteile
Vivid Money
Was uns gefällt:
  • Sehr großer Funktionsumfang: Cashback, Zinsen, Unterkonten und Investieren in einer App
  • Kostenloses Basiskonto (Privat: Vivid Standard 0 € für Aktive; Business: Free Start 0 €) mit deutscher IBAN
  • Starkes, ausgereiftes Business-Angebot für Selbstständige und KMU
  • Bis zu 6 % Cashback in Aktionskategorien und attraktive Guthabenzinsen
Was uns nicht gefällt:
  • Viele Vorteile (Zinsen, Cashback-Limits) hängen am kostenpflichtigen Tarif
  • Wiederkehrende Kritik an Support und plötzlichen Kontosperrungen/-schließungen
  • E-Geld-Institut statt Vollbank; Einlagen liegen bei Partnerbank Natixis in Frankreich
  • Privatkunden-Fokus hat gegenüber dem Business-Geschäft deutlich abgenommen
Deutsche Bank
Was uns gefällt:
  • Volle Bankpalette in einer App: Konto, Karten, Depot, Kredite und über 70 Services
  • Sehr solide Regulierung durch BaFin und EZB plus deutsche Einlagensicherung weit über 100.000 €
  • Apple Pay, Google Pay und Samsung Wallet integriert
  • Bundesweites Filialnetz als Rückfallebene neben der App
  • App-Bewertungen mit 4,69 (App Store) und rund 4,5 (Google Play) durchweg gut
Was uns nicht gefällt:
  • Kein dauerhaft kostenloses Girokonto für Erwachsene, Kontoführung ab 6,90 €/Monat
  • Trustpilot-Wertung nur 1,4 von 5, viele Beschwerden über Service und Erreichbarkeit
  • Keine flexiblen Unterkonten/Spaces wie bei Neobanken
  • Im Ausland fallen je nach Karte und Währung weiter Entgelte an

Funktionen & Zielgruppen

Geeignet für
AlltagReisendeSparerSelbstständige
AlltagReisendeStudentenFamilien
Kostenloses Konto
Ja
Nein
Apple/Google Pay
Ja
Ja
Unterkonten/Spaces
Ja
Nein
Gemeinschaftskonto
Nein
Ja
Wertpapierhandel
Ja
Ja
Gebührenfrei im Ausland
Nein
Nein
Plattform
iOSAndroidWeb
iOSAndroidWeb
Sprachen
DeutschEnglisch
DeutschEnglisch

Gebühren Viele Konten sind im Basis-Tarif kostenlos, Premium-Konten (mehr Gratis-Abhebungen, Versicherungen) kosten monatlich. Achte auf Bargeld-, Fremdwährungs- und Auslandsgebühren.

Übersicht
KostenlosPreisniveau
Mittel
PreismodellFree-Basiskonto + Premium-Abos (Privat und Business)
Kosten im DetailPrivat: Standard 0 €/Monat (aktiv, sonst 4,90 €), Plus 6,90 €/Monat, Prime ab 7,90 €/Monat. Business: Free Start 0 €, Basic 6,90 €/Monat, Pro 18,90 €/Monat
Kostenlos testenJa, dauerhaft kostenloses Basiskonto (Standard bzw. Free Start); Neukunden erhalten 1 Monat Vivid Prime gratis
KostenlosPreisniveau
Teuer
PreismodellKostenpflichtige Girokonten mit Gratis-Variante für junge Leute
Kosten im Detail0 € Das junge Konto (bis 30, Schüler/Azubis/Studierende), 6,90 €/Monat AktivKonto, 13,90 €/Monat BestKonto (inkl. Mastercard Gold)
Kostenlos testenKostenloses Girokonto nur für junge Leute bis 30, sonst ab 6,90 €/Monat

Sicherheit & Seriosität

Trust Score
B+82/100
A82/100
Serverstandort
EU (unbestätigt)
Deutschland / EU
Datenschutz
DSGVO-konform (EU)
DSGVO, deutscher Bankstandard
Einlagensicherung
Ja
Ja
Erfahrung am Markt
5 bis 6 Jahre
über 150 Jahre
Support
Mittel
Mittel

Unsere Erfahrungen

Testergebnis
7/10
6,4/10
Einzelbewertungen
Vivid MoneyDeutsche Bank
BedienungUmfangPreisSicherheitAnfängerSupportBedienung - Deutsche Bank: 7/107Bedienung - Vivid Money: 8/108Umfang - Deutsche Bank: 8/108Umfang - Vivid Money: 9/109Preis - Deutsche Bank: 3/103Preis - Vivid Money: 7/107Sicherheit - Deutsche Bank: 9/109Sicherheit - Vivid Money: 6/106Anfänger - Deutsche Bank: 6/106Anfänger - Vivid Money: 7/107Support - Deutsche Bank: 4/104Support - Vivid Money: 5/105
Unsere Meinung
Vivid Money

Wenn du eine App suchst, die Alltagskonto, Sparen, Cashback und Investieren zusammenbringt, bekommst du bei Vivid viel für wenig Geld. Besonders als Selbstständiger profitierst du vom ausgereiften Geschäftskonto mit deutscher IBAN und dauerhaft kostenlosem Einstiegstarif. Rechne aber damit, dass die richtig guten Zinsen und Cashback-Grenzen erst in den Bezahltarifen greifen. Kritisch bleiben der teils schwache Support und Berichte über abrupte Kontosperren, weshalb du Vivid eher als Zweitkonto einplanen solltest.

Deutsche Bank

Du bekommst hier eine grundsolide Vollbank mit riesigem Leistungsumfang und starker Regulierung, die App selbst läuft rund und wird von Nutzern gut bewertet. Beim Preis zahlst du aber den Filialbank-Aufschlag: Ohne Studentenstatus kostet dich das Konto mindestens 6,90 € im Monat, während Neobanken kostenlos starten. Die schwache Trustpilot-Note zeigt, dass der Kundenservice ein wunder Punkt bleibt. Wenn du Wert auf Filialen, Depot und ein etabliertes Institut legst, ist die Deutsche Bank passend, reine Digitalnutzer fahren woanders günstiger.

von Uwe Lätsch, Finanzexperte bei Finanda

Nutzererfahrungen

Gesamtbewertung
4,6/591,3/100
3,5/570,7/100
App Store
4,5/5ca. 18.000
4,7/5ca. 412.000
Google Play
4,5/5ca. 20.000
4,5/5ca. 111.000
Trustpilot
4,7/5ca. 30.000
1,4/5ca. 2.660

Unternehmen

Unternehmen
Vivid Money S.A. (Deutschland: Vivid Money GmbH, Berlin)
Deutsche Bank AG
Hauptsitz
Luxemburg (ursprünglich Berlin, Deutschland)
Deutschland (Frankfurt am Main)
Unternehmensgröße
Mittel
Groß
Regulierung
E-Geld-Institut, reguliert durch CSSF (Luxemburg) und AFM (Niederlande); Partnerbank Natixis (Frankreich)
BaFin / EZB (direkt beaufsichtigtes Institut), deutsche Einlagensicherung
Gründer
Alexander Emeshev, Artem Yamanov
Adelbert Delbrück, Ludwig Bamberger u.a.
Gründungsjahr
2020
1870
Instagram
ca. 13.000Follower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.
ca. 7.100Follower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.
X (Twitter)
ca. 1.500Follower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.
unbestätigtFollower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.
Facebook
ca. 10.800Follower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.
unbestätigtFollower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.
YouTube
–
unbestätigtFollower/Abonnenten laut offiziellem Profil. Zuletzt aktualisiert: September 2026.

Ähnliche Vergleiche

Anbieter vergleichen

Wähle zwei Apps aus, die du gegenüberstellen möchtest.

1. App
2. App
Dir hat dieser Artikel gefallen? Dann teile ihn.
Uwe Lätsch
GESCHRIEBEN VON
Uwe Lätsch

Uwe Lätsch ist Gründer von Finanda und begleitet seit über 15 Jahren Menschen bei Geldthemen. Er schreibt über Altersvorsorge, ETFs, Versicherungen und den Alltag mit Finanzen, immer verständlich und ohne Verkaufsdruck.
Weitere Artikel

Start/ Finanz-Apps/ Vivid Money vs Deutsche Bank: Wer…